

الدرعاوي: تحول ذكي في إدارة الدين العام خلال العامين الأخيرين
الدرعاوي: خفض كلف خدمة الدين وفر نحو 45 مليون دينار في 2025
الدرعاوي: الاقتراض يجب أن يوجه للمشاريع الرأسمالية لا لتمويل النفقات الجارية
الدرعاوي: سندات الحكومة أكبر محفظة مولدة للأرباح لصندوق استثمار أموال الضمان
الدرعاوي: المطلوب استراتيجية لإدارة الدين عابرة للحكومات وملزمة بقانون
أكد الكاتب والمحلل الاقتصادي سلامة الدرعاوي أن إدارة ملف الدين العام في الأردن شهدت خلال العامين الأخيرين تحولاً في طريقة التعامل معه، بحيث لم يعد ينظر إليه فقط من زاوية حجمه أو نسبته إلى الناتج المحلي الإجمالي، وإنما باعتباره محفظة مالية تتطلب إدارة كلف التمويل وآجال الاستحقاق ومصادر الاقتراض وتوقيته وتوجيهه.
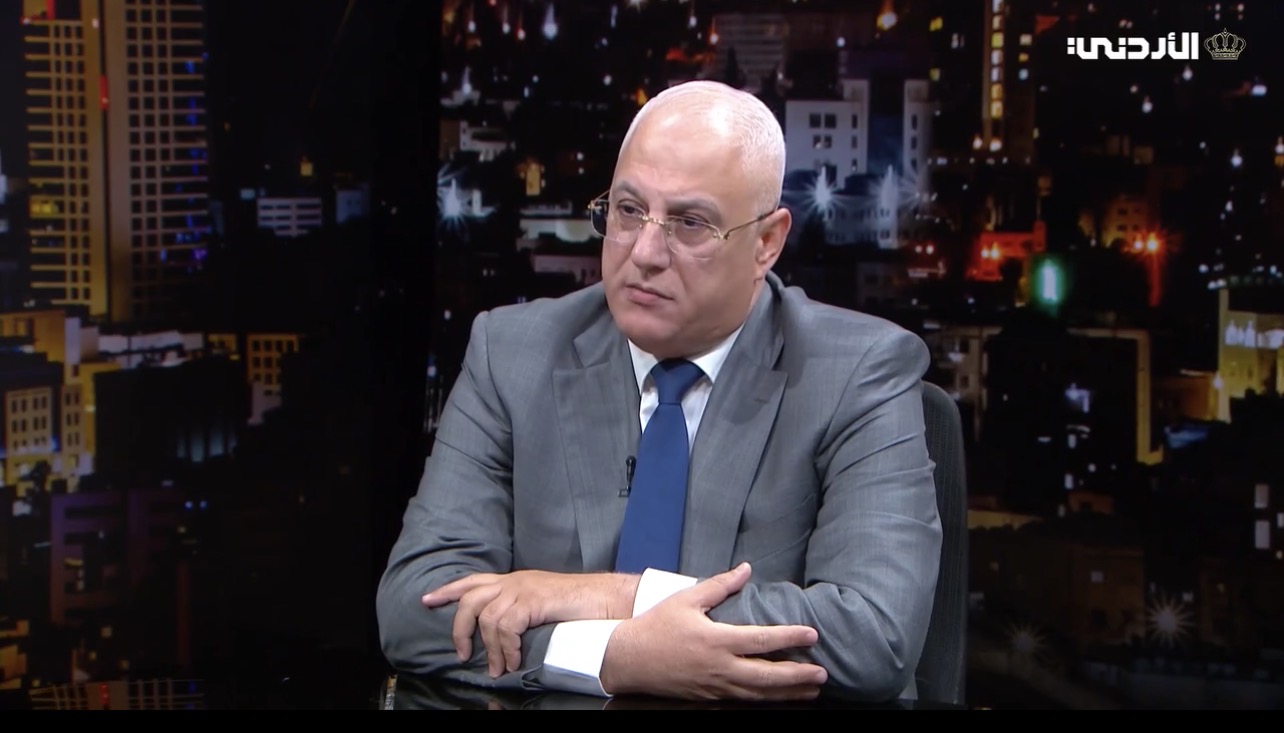
وقال الدرعاوي، خلال استضافته في برنامج “ستون دقيقة” على شاشة التلفزيون الأردني، إن المديونية الأردنية تراكمت على مدى عقود نتيجة عوامل داخلية وخارجية، ما يجعل التعامل معها بحاجة إلى استراتيجية قصيرة ومتوسطة وطويلة المدى، وليس إلى إجراءات سريعة أو حلول آنية.
وأوضح أن من أبرز التغيرات التي طرأت على إدارة الدين خلال الفترة الأخيرة العمل على كبح نمو فوائد الدين، من خلال الاستفادة من علاقات الأردن الدولية للحصول على قروض ميسرة بأسعار فائدة منخفضة، واستخدامها في تمويل التزامات ذات كلف مرتفعة، ومنها سندات اليوروبوند.
وأشار إلى أن هذه السياسة وفرت خلال عام 2025 نحو 45 مليون دينار كان من الممكن أن تتحملها الخزينة ككلف إضافية، معتبراً أن خفض كلفة الدين يوفر للحكومة مساحات مالية يمكن توجيهها لتحسين الخدمات العامة، بما فيها التعليم والصحة، أو لتمويل مشاريع رأسمالية.
وبين الدرعاوي أن التحول الآخر يتمثل في عدم التوسع في الاقتراض لتمويل النفقات الجارية، مقابل توجيه التمويل بصورة أكبر نحو تغطية عجز الموازنة المقر في قانون الموازنة وتمويل جزء من النفقات والمشاريع الرأسمالية.
وأكد أهمية أن تكون المشاريع الرأسمالية الممولة بالاقتراض مستندة إلى دراسات جدوى اقتصادية حقيقية، وأن تكون قادرة على تحقيق قيمة مضافة ومردود اقتصادي يسهم في تعزيز النمو وزيادة قدرة الاقتصاد والخزينة على الوفاء بالالتزامات.
وفي ما يتعلق باستثمارات صندوق استثمار أموال الضمان الاجتماعي في السندات الحكومية، قال الدرعاوي إن الحديث عن استدانة الحكومة من الضمان يحتاج إلى توضيح، إذ إن الصندوق يدخل إلى سوق السندات باعتباره مستثمراً إلى جانب البنوك التجارية، ضمن مزادات على أدوات الدين الحكومية.
وأوضح أن محفظة السندات تعد أكبر المحافظ المولدة للأرباح لصندوق استثمار أموال الضمان الاجتماعي، مقدراً أن نحو 530 إلى 550 مليون دينار من أرباح الصندوق السنوية تأتي من هذه المحفظة، ومشيراً إلى صعوبة إيجاد مشاريع استثمارية محلية بديلة تستطيع تحقيق عائد مماثل بالحجم والمخاطر ذاتها.
واعتبر أن التخوف المطلق من استثمار أموال الضمان في السندات الحكومية “ليس في محله”، موضحاً أن الصندوق يستفيد من العوائد التي تحققها هذه الأدوات، فيما تستفيد الحكومة في الوقت ذاته من وجود مصدر تمويل محلي.
وقال الدرعاوي إن المشكلة ليست في وجود الدين بحد ذاته، إذ إن مختلف الدول تلجأ إلى الاقتراض، وإنما في طريقة إدارة الدين والغاية التي يستخدم من أجلها، موضحاً أن الاقتراض لتمويل النفقات الجارية وزيادة الدعم يؤدي إلى مزيد من العجز والمديونية، بينما يمكن للاقتراض الموجه إلى مشاريع رأسمالية منتجة أن يرفع النمو ويولد دخلاً يساعد على الوفاء بالالتزامات مستقبلاً.
وأضاف أن ما شهدته الفترة الأخيرة يمثل “تحولاً ذكياً في إدارة الدين”، من خلال الابتعاد عن الاقتراض لتمويل النفقات الجارية، وتوجيه التمويل المتاح من المانحين والمؤسسات الدولية بصورة أكبر نحو المشاريع الرأسمالية ذات المردود الاقتصادي.
وشدد الدرعاوي على أن معالجة ملف الدين تتطلب استراتيجية مؤسسية عابرة للحكومات، تحدد مستهدفات واضحة للدين من حيث النسبة والقيمة والكلفة، وتلزم الحكومات المتعاقبة بمواصلة تنفيذها.
واقترح أن تكون هذه الاستراتيجية جزءاً من إطار قانوني، على غرار قانون الدين العام، بما يلزم السلطتين التنفيذية والتشريعية بمعاييرها وأهدافها، على أن تقوم على أربعة محاور رئيسية هي كبح نمو فوائد الدين، والتوقف عن الاقتراض لتمويل النفقات التشغيلية، وتوجيه الاقتراض نحو النفقات والمشاريع الرأسمالية، ومواصلة الإصلاح الاقتصادي ورفع معدلات النمو لزيادة دخل المملكة وتعزيز قدرتها على خفض الدين والوفاء بالتزاماتها.
التعليقات مغلقة.